
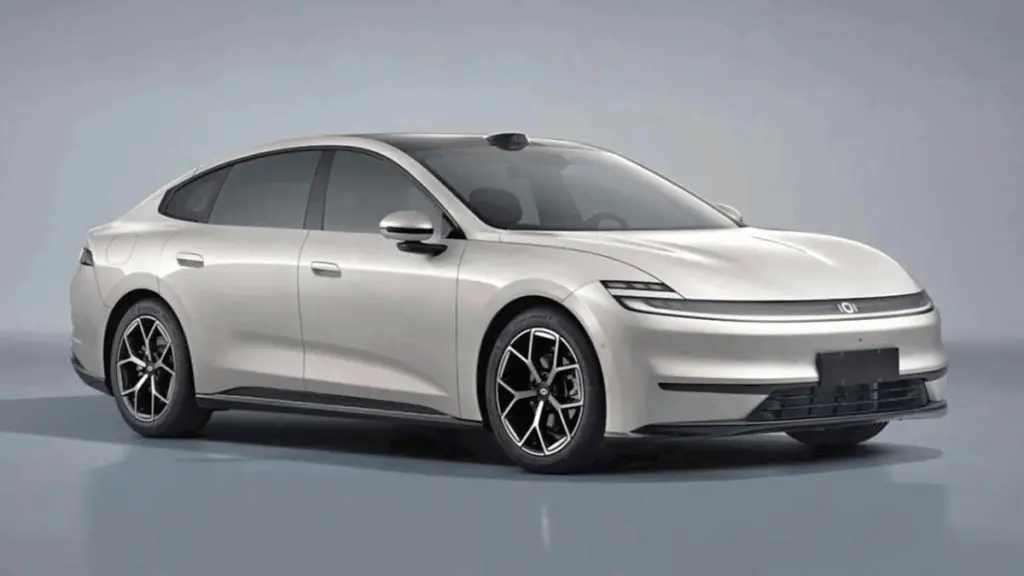
Pemerintah sendiri sebelumnya telah memberikan berbagai insentif untuk mendorong percepatan kendaraan listrik, termasuk pembebasan bea masuk untuk impor kendaraan utuh serta pemberian pajak pertambahan nilai ditanggung pemerintah (PPN DTP) sebesar 10 persen dengan syarat tertentu. Kebijakan ini bertujuan untuk mempercepat transisi menuju energi bersih serta mengurangi ketergantungan terhadap bahan bakar fosil.
Namun demikian, pemerintah juga telah menetapkan batas waktu untuk sejumlah insentif tersebut. Skema impor kendaraan listrik secara utuh (completely built up/CBU) hanya berlaku hingga akhir 2025. Mulai 2026 hingga 2027, produsen diwajibkan memenuhi komitmen produksi lokal dengan rasio tertentu sesuai ketentuan Tingkat Komponen Dalam Negeri (TKDN). Langkah ini diharapkan dapat mendorong investasi langsung dan menciptakan nilai tambah di dalam negeri.
Di tengah perubahan kebijakan tersebut, data penjualan menunjukkan adanya pergeseran tren di pasar otomotif nasional. Gabungan Industri Kendaraan Bermotor Indonesia (Gaikindo) mencatat bahwa penjualan mobil secara wholesales pada kuartal pertama 2026 mencapai 209.021 unit, tumbuh tipis dibandingkan periode yang sama tahun sebelumnya. Sementara itu, penjualan ritel juga hanya mencatat kenaikan marginal, yang mencerminkan pasar yang cenderung stagnan.
Di sisi lain, segmen kendaraan listrik justru menunjukkan pertumbuhan yang sangat signifikan. Distribusi kendaraan listrik murni atau battery electric vehicle (BEV) melonjak hampir dua kali lipat dibandingkan tahun sebelumnya. Lonjakan ini menjadi indikator kuat bahwa minat konsumen terhadap kendaraan listrik semakin meningkat, seiring dengan dukungan kebijakan dan meningkatnya kesadaran akan isu lingkungan.
Pertumbuhan pesat di segmen kendaraan listrik turut mendorong ekspansi produsen baru, terutama dari China. Merek-merek seperti BYD, Geely, dan Aion berhasil mencatatkan peningkatan penjualan yang signifikan dalam waktu relatif singkat. Kehadiran mereka memberikan warna baru dalam persaingan pasar, namun juga menambah tekanan bagi pemain lama yang harus beradaptasi dengan cepat.
Sementara itu, beberapa merek Jepang justru mengalami penurunan penjualan ritel dalam periode yang sama. Penurunan ini tidak hanya dipengaruhi oleh perubahan preferensi konsumen, tetapi juga oleh struktur harga yang kurang kompetitif akibat perbedaan kebijakan fiskal.



Tinggalkan Balasan